L’essentiel
- Le prêteur estime l’objet, puis détermine le montant qu’il accepte de prêter en prenant le bien en garantie.
- L’objet est conservé par l’établissement pendant le prêt, selon des conditions de garde et d’assurance à vérifier par écrit.
- Le coût peut comprendre des intérêts et des frais dont la nature et le mode de calcul dépendent de l’offre.
- Si vous ne remboursez pas selon les modalités prévues, l’établissement peut faire vendre l’objet pour récupérer les sommes dues.
- La somme prêtée peut être inférieure à la valeur de revente estimée, et ne tient pas compte de la valeur affective du bien.
- Avant de signer, comparez le coût total et le risque de perdre l’objet avec les solutions de financement sans garantie.
Le prêt sur gage consiste à déposer un objet auprès d’un établissement habilité, qui l’estime et vous propose une somme en contrepartie de cette garantie. Vous récupérez le bien en remboursant le prêt et les frais prévus au contrat ; à défaut, il peut être vendu.
En France, les caisses de crédit municipal sont les établissements de référence pour cette formule. Le prêt peut donner accès à des fonds sans vendre immédiatement l’objet, mais il n’est pas gratuit et vous prive de son usage pendant la durée du dépôt. Le risque n’est donc pas seulement financier : vous pouvez perdre un objet auquel vous tenez.
Comment fonctionne un prêt sur gage ?
Vous présentez un objet à l’établissement, qui vérifie son état, sa nature et, si nécessaire, son authenticité. Une estimation sert ensuite de base à une proposition de prêt. Si vous l’acceptez, l’objet est remis à l’établissement et le contrat précise la somme versée, les frais, la durée et les conditions pour le récupérer.
Le bien constitue une garantie : l’établissement le conserve jusqu’à ce que vous le repreniez ou jusqu’à une éventuelle vente prévue par le contrat. Vous ne pouvez donc généralement pas l’utiliser pendant cette période. La formule se distingue d’un prêt sans garantie, pour lequel le prêteur évalue surtout votre capacité à rembourser et ne détient pas un objet donné en gage.
Quel objet déposer et comment son estimation est-elle faite ?
L’estimation dépend de la valeur de revente
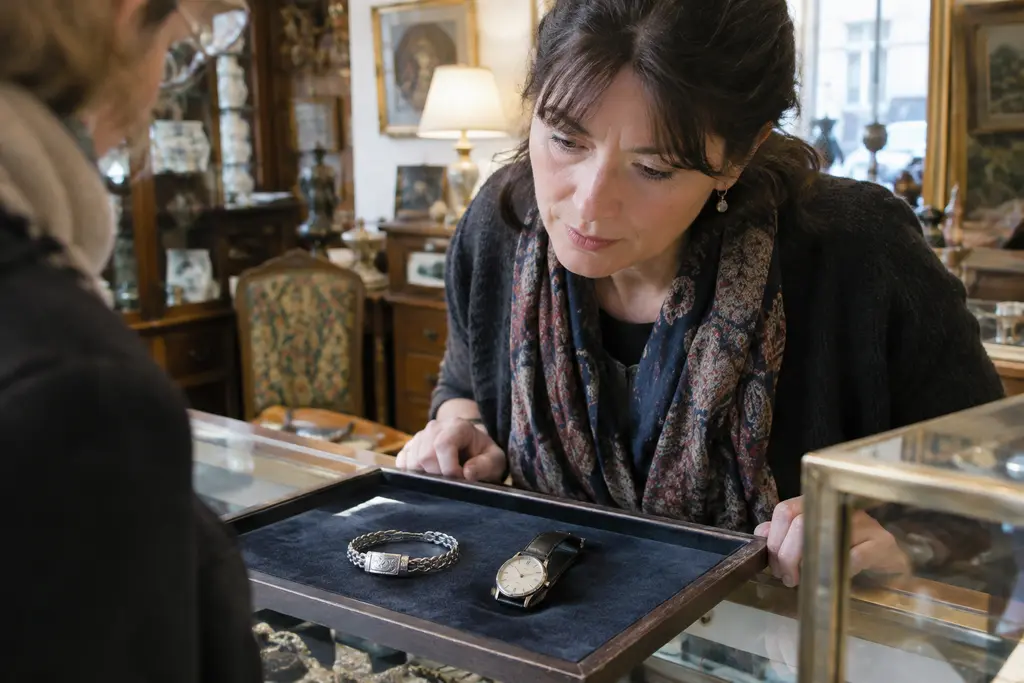
Les objets acceptés varient selon les établissements. Les bijoux et métaux précieux, les montres, certains objets d’art ou instruments peuvent être examinés, mais la liste n’est pas universelle. Avant de vous déplacer, demandez quels biens sont acceptés, quels justificatifs sont utiles et si une expertise ou un rendez-vous est nécessaire.
L’évaluation tient notamment compte de l’état, de la matière, du poids pour un bijou, de l’authenticité et de la demande à la revente. Une facture ou un certificat peut aider à documenter le bien, sans obliger l’établissement à retenir le prix d’achat. Un objet abîmé, difficile à authentifier ou peu recherché peut recevoir une estimation faible ou être refusé.
L’établissement garde le bien pendant le prêt
Avant de remettre l’objet, vérifiez qu’un document en décrit précisément la nature, l’état et, si possible, les caractéristiques distinctives. Demandez comment il sera emballé, conservé et assuré, et quelles démarches suivre en cas de perte ou de détérioration. Ces conditions peuvent dépendre de l’établissement et du type de bien.
Conservez le contrat, le reçu de dépôt, les certificats et les échanges relatifs à l’estimation. Prenez aussi des photographies datées de l’objet et de son état avant le dépôt. Elles ne remplacent pas l’inventaire établi par l’établissement, mais peuvent vous aider à documenter le bien.
- Demandez si l’objet est accepté et si l’expertise est payante, même en cas de refus du prêt.
- Vérifiez que le reçu décrit le bien de façon suffisamment précise.
- Faites préciser par écrit les conditions de garde et la couverture en cas de dommage ou de vol.
- Ne remettez pas un objet dont la propriété est contestée ou que vous ne pouvez pas légalement engager.
Quel est le coût d’un prêt sur gage ?
Le coût dépend du contrat et de la durée pendant laquelle vous gardez le prêt. Il peut inclure des intérêts et, selon l’offre, des frais d’expertise, de dossier, de garde ou d’autres frais. Ne supposez pas que tous ces postes existent, ni qu’ils sont inclus dans un taux unique : demandez leur détail et le montant total à payer pour récupérer l’objet à la date envisagée.
Relevez le taux indiqué, sa périodicité et la méthode de calcul : intérêts calculés sur la somme initiale ou sur le capital restant dû, par exemple. Vérifiez aussi si des frais s’ajoutent à chaque renouvellement ou si le montant à payer change en cas de remboursement anticipé. Une comparaison avec un crédit à la consommation doit porter sur le coût total et sur les obligations prévues au contrat, pas seulement sur un taux affiché.
| Élément | Question à poser | Pourquoi le vérifier |
|---|---|---|
| Somme prêtée | Quel montant sera réellement versé ? | Il peut être inférieur à l’estimation de l’objet. |
| Intérêts | Quel taux s’applique, sur quelle période et selon quelle méthode ? | La durée et le mode de calcul déterminent le coût. |
| Frais | Quels frais sont facturés, et à quel moment ? | Des frais peuvent s’ajouter aux intérêts ou au renouvellement. |
| Récupération | Quel montant total faudra-t-il régler à la date prévue ? | C’est le montant concret à comparer à vos autres solutions. |
| Vente du bien | Que se passe-t-il à l’échéance et comment est traité le produit de vente ? | Vous devez connaître les conséquences exactes d’un impayé ou d’un retard. |
Quelle durée prévoir et comment récupérer l’objet ?
La durée initiale et les possibilités de prolongation sont fixées dans le contrat. Ne partez pas du principe qu’un renouvellement est automatique, gratuit ou accordé sans condition. Vérifiez avant de signer la date d’échéance, les démarches à effectuer pour prolonger le prêt, les sommes éventuellement exigées à cette occasion et le coût jusqu’à la nouvelle date.
Pour récupérer votre bien, vous devez généralement régler le capital prêté et les intérêts ou frais prévus. Les modalités d’un remboursement anticipé, d’un paiement partiel ou d’une récupération par une autre personne sont à confirmer avec l’établissement. Si vous remboursez avant l’échéance, demandez le montant exact à régler pour la date choisie plutôt que de calculer vous-même les intérêts.
Avant de déposer l’objet, procédez dans cet ordre
Faites estimer le bien sans vous engager
Demandez si l’évaluation est gratuite, quels objets sont recevables et si l’estimation peut être remise par écrit.
Obtenez une offre détaillée
Faites préciser le montant versé, tous les frais, le coût total à l’échéance et les conditions de renouvellement.
Vérifiez la conservation et le contrat
Contrôlez la description de l’objet, les modalités de garde, l’assurance et les conséquences d’un retard ou d’un non-remboursement.
Évaluez votre capacité à récupérer le bien
Identifiez la somme à réunir et sa date de disponibilité. Si le remboursement dépend d’une rentrée d’argent incertaine, mesurez le risque de vente.
Gardez les preuves et suivez les échéances
Rangez le contrat et le reçu, notez la date limite et demandez confirmation écrite de la restitution une fois le prêt soldé.
Que se passe-t-il si vous ne remboursez pas ?
Si vous ne réglez pas les sommes dues dans les délais prévus, l’établissement peut engager la procédure de vente du bien. Les étapes et les délais applicables doivent figurer dans les documents remis ; contactez l’établissement dès que vous anticipez une difficulté, avant l’échéance, pour connaître les possibilités prévues au contrat. Un renouvellement éventuel ne doit jamais être tenu pour acquis.
La vente peut faire perdre définitivement l’objet
La vente, souvent organisée aux enchères dans le cadre du prêt sur gage, peut conduire à la cession du bien à un tiers. Vous perdez alors la possibilité de le récupérer, même si sa valeur sentimentale ou patrimoniale dépasse largement le prix obtenu. Le prix de vente peut aussi être différent de l’estimation initiale, car il dépend de l’état du marché et des enchères.
Dans le fonctionnement usuel des prêts sur gage des caisses de crédit municipal, si le prix de vente dépasse les sommes dues et les frais, le surplus, appelé boni, revient au déposant. Demandez à l’établissement de confirmer par écrit les règles applicables à votre contrat, y compris le traitement d’un prix de vente insuffisant. Ne déduisez pas ces conséquences d’une simple explication orale.
Un objet irremplaçable mérite une prudence particulière
Une montre héritée, un bijou familial ou un instrument utilisé pour travailler ne se compare pas seulement à sa valeur de revente. Si sa perte aurait des conséquences durables, le prêt peut être inadapté même si le coût paraît faible. Posez-vous une question concrète : accepteriez-vous que l’objet soit vendu si vous ne pouvez pas réunir la somme à la date prévue ?
Prêt sur gage ou crédit sans garantie : que comparer ?
Le prêt sur gage repose sur un bien remis en garantie ; un prêt personnel ne nécessite pas, en principe, de déposer un objet. Le second peut toutefois impliquer une étude de solvabilité et des mensualités selon le contrat. Dans les deux cas, vous devez comparer la somme réellement reçue, le coût total, les échéances et les conséquences d’un remboursement difficile.
Mettre en regard la garantie et l’absence de dépôt
Prêt sur gage
- L’objet est estimé puis conservé par l’établissement.
- La somme proposée dépend notamment de la valeur de revente estimée.
- Le risque direct est la vente de l’objet si vous ne le récupérez pas selon le contrat.
- Il faut vérifier la garde, les frais et les conditions de renouvellement.
Crédit sans garantie sur un objet
- Vous gardez vos biens, mais le prêteur étudie votre capacité à rembourser.
- Le coût dépend du taux et des frais prévus dans le contrat.
- Un retard peut entraîner des conséquences sur la dette et le dossier de l’emprunteur.
- Les règles du crédit à la consommation ne s’appliquent pas nécessairement de la même façon qu’au prêt sur gage.
Notre lecture : Aucune option n’est automatiquement moins chère ou plus sûre. Comparez le coût total et les conséquences d’un défaut, tout en intégrant la valeur personnelle du bien que vous devriez déposer.
Pour un besoin de financement ponctuel, vous pouvez aussi comparer le prêt personnel sans justificatif d’achat et ses échéances avec l’offre de prêt sur gage. Si votre situation répond aux critères d’accompagnement, le microcrédit personnel et ses conditions constitue une autre piste à examiner. Une dépense urgente liée à une facture peut parfois relever d’une aide, plutôt que d’un nouvel emprunt : voyez les aides possibles pour une facture difficile à payer.
Comment décider si la mise en gage est raisonnable ?
La décision dépend moins de la rapidité d’obtention des fonds que de votre capacité à récupérer le bien et du coût pour y parvenir. Comparez le montant net versé au montant total dû, puis demandez-vous si votre budget permet de payer à l’échéance sans reprendre un autre crédit. Si vous ne pouvez rembourser qu’en obtenant un nouveau prêt, le risque de perdre l’objet augmente.
À vérifier avant de signer
- Le montant prêté et le montant exact à payer pour récupérer l’objet à la date prévue.
- Le détail des intérêts et de chaque frais, y compris en cas de renouvellement ou de retard.
- La date limite, les démarches de prolongation et les conséquences d’un dépassement.
- La description de l’objet, ses conditions de conservation et sa couverture en cas de sinistre.
- La procédure de vente, le traitement d’un éventuel boni et la règle en cas de produit de vente insuffisant.
- La valeur affective, patrimoniale ou professionnelle de l’objet, et le risque de ne pas pouvoir le récupérer.
Ne vous arrêtez pas à la somme proposée ni à une mensualité ou à un coût annoncé sans période de référence. Demandez les conditions écrites, emportez-les pour les relire et comparez-les à une solution sans objet en garantie. Si l’établissement ne détaille pas les frais ou les conséquences d’un défaut, suspendez votre décision jusqu’à obtenir une réponse claire.
Questions fréquentes
Où peut-on obtenir un prêt sur gage en France ?
Les caisses de crédit municipal sont les établissements de référence pour obtenir un prêt sur gage en France. Elles évaluent le bien présenté et peuvent proposer un prêt garanti par son dépôt. Avant de vous déplacer, vérifiez auprès de l’établissement qu’il accepte le type d’objet concerné, quelles pièces apporter et si l’expertise est payante. Assurez-vous également de comprendre le contrat et les conditions de conservation.
Quel montant peut-on obtenir en mettant un objet en gage ?
Le montant dépend de l’estimation du bien et de la somme que l’établissement accepte de prêter en garantie. Cette estimation porte sur des critères comme l’état, l’authenticité et la valeur de revente possible, et non nécessairement sur le prix d’achat ou la valeur affective. Il n’existe pas de montant à déduire mécaniquement de la valeur déclarée par le propriétaire : demandez une proposition écrite avant de décider.
Peut-on récupérer son objet avant la date prévue ?
Les modalités de remboursement anticipé et de restitution sont fixées par le contrat et l’établissement. Demandez le montant exact à régler pour la date envisagée, car des intérêts ou frais peuvent dépendre de la durée et des règles de calcul. Une fois les sommes dues payées, demandez un justificatif de clôture et vérifiez les modalités pratiques de retrait du bien.
Le renouvellement d’un prêt sur gage est-il automatique ?
Non, vous ne devez pas considérer le renouvellement comme automatique. Sa possibilité, ses délais et son coût dépendent des conditions prévues par l’établissement. Vérifiez avant de signer la date d’échéance et les démarches à faire pour demander une prolongation. Demandez aussi si des intérêts ou des frais doivent être réglés à cette occasion et si l’accord de l’établissement est nécessaire.
Si l’objet est vendu, peut-on encore récupérer une partie de sa valeur ?
Une fois la vente réalisée, vous ne récupérez normalement plus l’objet. Dans le fonctionnement usuel d’un prêt sur gage auprès d’une caisse de crédit municipal, un surplus après déduction des sommes dues et des frais, appelé boni, revient au déposant. Les modalités et le traitement d’un prix de vente insuffisant doivent toutefois être confirmés dans les documents de votre contrat.
Le prêt sur gage est-il moins risqué qu’un crédit renouvelable ?
Le risque n’est pas de même nature. Avec un prêt sur gage, vous exposez directement l’objet déposé à une vente si vous ne le récupérez pas selon le contrat. Un crédit renouvelable ne repose pas sur le dépôt de ce bien, mais son coût dépend des utilisations et des remboursements, et une difficulté de paiement peut avoir d’autres conséquences. Comparez le coût total et ce que vous pourriez perdre dans chaque situation.